


Freedom SuperApp
4,88.89K Arvustused
Rakenduse andmed
- Versioon
- 1.15.1
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 1 000 000+
- Arendaja
- Freedom Finance Bank
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsi koostas AppCompare
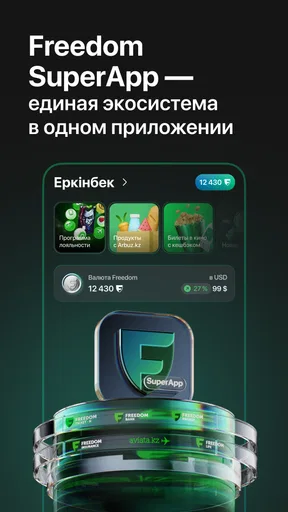
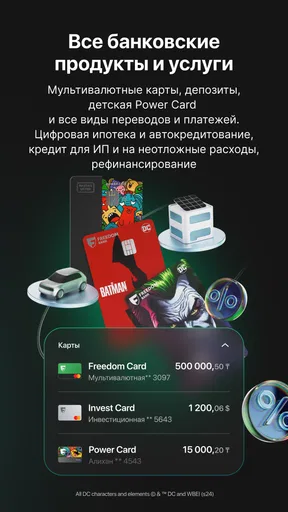
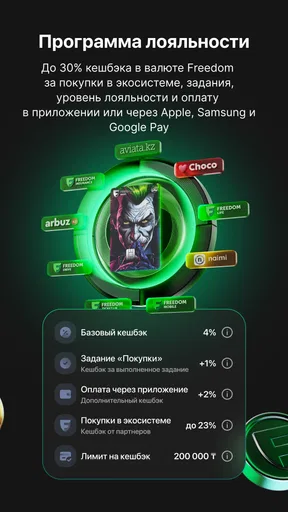
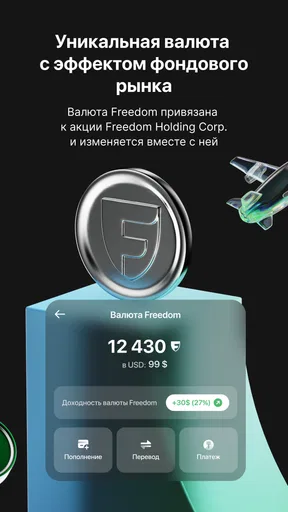
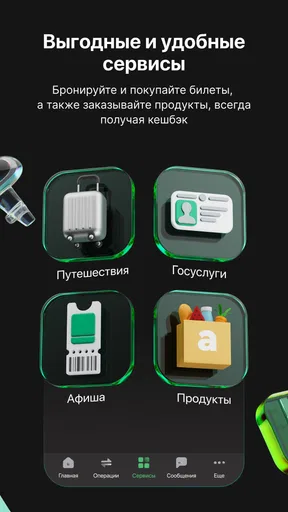
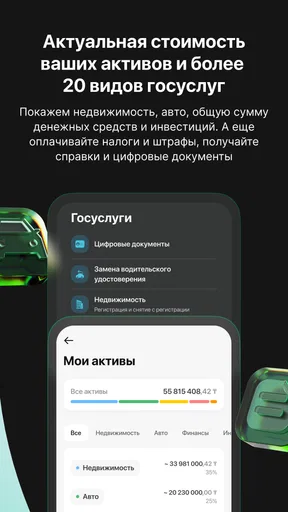
Kui otsid ühte rakendust, millega hallata igapäevast pangandust, vaadata investeerimisega seotud võimalusi, tegeleda kindlustusega ja kasutada elustiiliteenuseid, siis Freedom SuperApp on loodud just sellise koondatud kasutuskogemuse jaoks. Mina vaataksin seda eelkõige kui finantsrakendust inimesele, kes ei taha eri ülesannete jaoks pidevalt rakenduste vahel liikuda.
Minu hinnangul ei ole selle rakenduse peamine väärtus üksik erifunktsioon, vaid teenuste kokkutoomine ühte kohta. See võib muuta igapäevase rahaasjade korraldamise lihtsamaks, kuid samal ajal tähendab see, et rakendus sobib kõige paremini kasutajale, kes soovib oma finantselu koondada ühe teenusepakkuja ümber. Kui eelistad iga tegevuse jaoks eraldi spetsialisti või väga kitsalt fokuseeritud investeerimisplatvormi, tasub otsus teha rahulikumalt.
Milliste kriteeriumide järgi otsustada?
Esimene küsimus on lihtne: kas tahad ühte keskust või mitut eraldi tööriista? Freedom SuperApp ühendab panganduse, investeeringud, kindlustuse ja elustiiliteenused. See tähendab, et rakenduse väärtust ei peaks hindama ainult selle järgi, kui mugav on teha üks ülekanne. Olulisem on see, kas kogu kombinatsioon sobib sinu harjumustega.
Mina pööraksin tähelepanu kolmele asjale. Esiteks, kui sageli kasutad pangateenuseid ja kas investeerimise või kindlustuse samasse keskkonda toomine säästaks sinu aega. Teiseks, kas eelistad mobiilset asjaajamist kontorile või eri veebilehtedele. Kolmandaks, kas oled valmis õppima ühe suurema rakenduse ülesehitust selle asemel, et kasutada mitut väikest ja selge otstarbega tööriista.
Freedom Finance Banki rakendus on tasuta ning selle vanusepiirang on PEGI 3, mis kirjeldab rakenduse üldist ligipääsetavust, mitte finantstoodete sobivust kõigile. Raha, investeeringute ja kindlustuse puhul peab iga kasutaja ikkagi ise hindama oma vajadusi, teadmisi ja riskitaluvust. Lihtne ligipääs ei tähenda automaatselt lihtsat finantsotsust.
Rakendus on saadaval Androidile alates süsteemiversioonist 8.0. See on praktiline detail, kui kasutad vanemat telefoni ja ei soovi enne paigaldamist süsteemi uuendada. Praegune versioon on 1.15.1, seega tasub enne kasutuselevõttu kontrollida, et telefonis oleks piisavalt ruumi ja rakendus töötaks sinu seadmel sujuvalt.
Milline on esimene kasutuskogemus?
Minu jaoks on sellise rakenduse juures tähtis, et avakuva ei muutuks liiga kirjuks. Kui pangandus, investeerimine, kindlustus ja elustiil on kõrvuti, peab kasutaja kiiresti aru saama, kuhu minna. Freedom SuperAppi puhul tasub esimestel kasutuskordadel võtta hetk, et põhivaldkonnad läbi vaadata, mitte otsida kõike juhuslikult menüüde sügavusest.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
See on üks praktiline soovitus, mida rakenduse lühikirjeldusest ei pruugi välja lugeda: enne igapäevaseks kasutamiseks muutmist tasub endale selgeks teha, millised tegevused on rakenduses omavahel seotud ja millised jäävad eraldi töövoogudeks. Nii väldid olukorda, kus eeldad, et pangatehing, investeerimistoiming ja kindlustusega seotud tegevus käituvad täpselt ühtemoodi.
Ühendatud rakenduse puhul on ka otsing ja teavitused tavaliselt tähtsamad kui üksiku funktsiooni ilus välimus. Mina jälgiksin, kas leian kiiresti konto- või teenusevaate, mida parasjagu vajan, ning kas olulised teated eristuvad tavalisest infost. Kui rakendus hakkab iga väikese tegevuse juures liiga palju ümber suunama, võib mitme eraldi rakenduse kasutamine tunduda lõpuks lihtsam.
Kus koondatud lahendus päriselt võidab?
Kõige selgem eelis tekib siis, kui sinu igapäevased rahaasjad on omavahel seotud. Kujutame ette tavalist tööpäeva: kontrollid hommikul kontojääki, tahad hiljem vaadata investeerimise võimalusi ja õhtul kontrollida kindlustusega seotud infot. Eraldi teenusepakkujate korral liigud mitme rakenduse, parooli ja veebivaate vahel. Ühes keskkonnas on vähemalt võimalus hoida see rutiin kompaktsemana.
See ei tähenda, et iga kasutaja hakkab kõiki valdkondi aktiivselt kasutama. Väärtus võib olla ka selles, et sul on üks koht, kuhu tagasi tulla siis, kui vajad mõnda teenust harvemini. Näiteks võib pangandus olla igapäevane, investeerimine igakuine ja kindlustus vaid aeg-ajalt vajalik. Sellise erineva kasutussageduse juures on koondatud rakendus mugav just seetõttu, et sa ei pea harva kasutatavat teenust eraldi meeles pidama.
Teine tugevus on vaatenurga ühtsus. Kui pangandus ja investeerimisega seotud tegevused asuvad samas rakenduses, on lihtsam enne otsust vaadata, milline raha on igapäevaseks kasutuseks ja milline võiks olla pikema eesmärgiga seotud. See ei asenda finantsnõustamist ega muuda investeerimist automaatselt turvaliseks, kuid võib aidata vältida täiesti juhuslikku rahakasutust.
Kolmas, vähem ilmne kasutusviis on rakenduse kasutamine isikliku finantsrutiini keskpunktina. Mina ei avaks seda ainult siis, kui on vaja üks ülekanne teha. Mõistlikum on kujundada kindel harjumus: vaadata kontot, kontrollida lähiaja kohustusi ja alles seejärel hinnata, kas investeerimise või mõne muu teenuse kasutamine on hetkel vajalik. Nii aitab koondatud ülesehitus otsuseid järjestada, mitte ainult neid kiiremini sooritada.
Investeerimise mugavus ei võrdu investeerimisstrateegiaga
Freedom SuperAppi investeerimisosa võib olla atraktiivne kasutajale, kes soovib panganduse kõrval ka investeerimisega tutvuda või oma finantsteenuseid ühes keskkonnas vaadata. Samas ei soovitaks ma valida rakendust ainult selle järgi, et investeerimine on menüüs olemas. Enne raha paigutamist tuleb aru saada tootest, kuludest, riskist, ajahorisondist ja sellest, kui kergesti raha vajadusel kätte saab.
Siin on oluline trade-off. Ühes rakenduses olev investeerimise võimalus võib vähendada alustamise hõõrdumist, kuid just see lihtsus võib mõnel inimesel tekitada liiga kiire otsustamise. Kui näed panganduse kõrval investeerimisvalikut iga päev, võib tekkida tunne, et pead pidevalt midagi tegema. Mina kasutaksin seda osa pigem rahuliku plaani osana, mitte impulsiivsete otsuste tegemiseks.
Kui oled juba kogenud investor ja vajad väga spetsiifilisi analüüsivahendeid, detailset turuinfot või kitsalt investeerimisele keskendunud töövoogu, võib eraldi investeerimisplatvorm olla parem. Ma ei nimetaks seda Freedom SuperAppi puuduseks, vaid kategooriate erinevuseks: finants-superrakendus püüab katta mitu vajadust, spetsialiseerunud tööriist keskendub tavaliselt ühele.
Kindlustus ja elustiiliteenused samas vaates
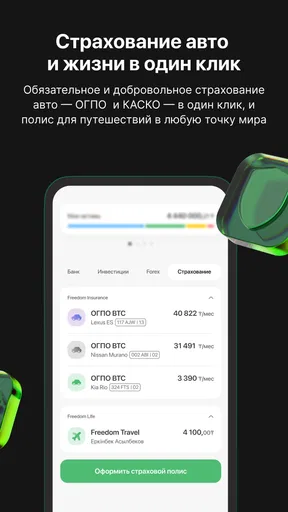
Kindlustuse olemasolu samas rakenduses võib olla kasulik eelkõige siis, kui soovid oma finantskohustusi ühest kohast jälgida. Igapäevases elus ei ole kindlustus tavaliselt teenus, mida pidevalt avatakse, kuid selle tähtsus muutub kiiresti õnnetuse, reisi, sõiduki või muu ootamatu olukorra korral. Sellisel hetkel on mugav, kui ei pea meenutama, millise eraldi teenuse kaudu vajalik info asub.
Samas ei tasu mugavust segi ajada automaatselt parima valikuga. Kindlustuse puhul loevad tingimused, välistused, omavastutus ja kaitse ulatus. Kui valid teenuse ainult sellepärast, et see asub juba tuttavas pangarakenduses, võid jätta võrdlemata detailid, mis mõjutavad tegelikku kaitset. Mina loeksin tingimused läbi samasuguse tähelepanuga nagu eraldi kindlustuspakkuja puhul.
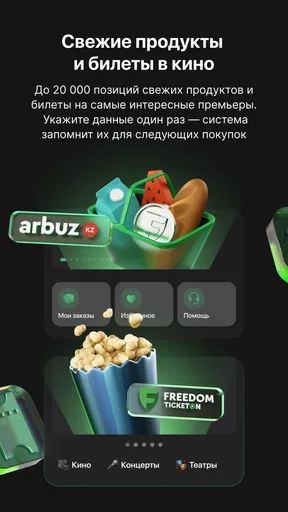
Elustiiliteenused annavad rakendusele laiema rolli, kuid nende väärtus sõltub sinu igapäevastest harjumustest. Mõnele kasutajale on see mugav lisakiht, teisele aga lihtsalt rohkem ikoone põhiekraanil. Kui sa neid teenuseid ei kasuta, peaksid hindama, kas koondatud rakendus on panganduse ja investeerimise pärast sinu jaoks ikkagi mõistlik.
Millal võiks alternatiiv paremini sobida?
Freedom SuperApp ei ole automaatselt parim valik inimesele, kes tahab ainult väga lihtsat pangarakendust. Kui sinu ainus vajadus on saldo kontrollimine ja igapäevased maksed, võib suurema teenustevalikuga rakendus tunduda liigse kihina. Sellisel juhul on tavapärane ühe eesmärgiga pangarakendus sageli selgem, eriti kui sa ei plaani investeerimist, kindlustust ega elustiiliteenuseid kasutada.
Alternatiiv võib olla parem ka siis, kui hindad eri teenusepakkujate võrdlemist. Näiteks võib investeerimises olla sinu jaoks tähtsam spetsialiseerunud keskkonna analüüs, kindlustuses aga võimalikult lai valik tingimusi. Koondatud rakendus pakub mugavust, kuid mugavus võib tähendada, et valid vähemate liikumistega, mitte tingimata kõige sobivama toote.
Samuti tasub mõelda harjumusele. Kui oled juba üles ehitanud toimiva süsteemi, kus pangandus, investeerimine ja kindlustus on eraldi, ei pruugi kõikide tegevuste ümberkolimine anda piisavalt kasu. Uus rakendus peab säästma rohkem aega ja vähendama rohkem segadust, kui selle õppimine, kontode seadistamine ja uue töökorraldusega kohanemine juurde toovad.
Ülemineku tegelik hind
Rakenduse tasuta hind ei tähenda, et vahetamine oleks täiesti kuludeta. Rahaline hind võib olla null, kuid aega kulub uue menüü, kasutusloogika ja teenuste paigutuse õppimisele. Kui kasutad mitut varasemat lahendust, pead endale selgeks tegema, millised toimingud liiguvad uude rakendusse ja millised jäävad endiselt mujale.
Mina ei alustaks kogu finantselu korraga ümber tõstmisega. Mõistlikum on võtta Freedom SuperApp esmalt kasutusele ühe konkreetse igapäevase ülesande jaoks, näiteks pangateenuste jälgimiseks. Seejärel saad hinnata, kas investeerimise, kindlustuse või elustiiliteenuste lisamine muudab elu päriselt lihtsamaks või lihtsalt suurendab rakenduses veedetud aega.
Enne täielikku üleminekut kontrolliksin ka seda, kui mugavalt leian üles vajalikud dokumendid, tehingute ajaloo ja teenuste tingimused. Need pole funktsioonid, mida tavaliselt esimesena reklaamitakse, kuid just nendest sõltub, kas rakendus töötab hästi ka siis, kui tekib küsimus varasema makse, lepingu või investeerimisotsuse kohta.
Veel üks praktiline nõuanne: ära kustuta vana lahendust kohe pärast uue paigaldamist. Hoia üleminek rahulikuna, kuni oled veendunud, et igapäevane töövoog toimib ja tead, kust vajalikud andmed leiad. Nii väldid olukorda, kus mugavuse nimel tehtud vahetus tekitab kiirel hetkel hoopis lisastressi.
Kellele soovitan ja kellele mitte?
Soovitaksin Freedom SuperAppi inimesele, kes tahab koondada panganduse, investeerimise, kindlustuse ja elustiiliteenused ühe rakenduse alla ning hindab mobiilset asjaajamist. See sobib eriti hästi kasutajale, kellel on rohkem kui üks nendest vajadustest ja kes soovib vähendada eri rakenduste vahel liikumist.
Samuti võib see olla hea lähtekoht inimesele, kes tahab oma finantsrutiini teadlikumaks muuta. Rakendus ei tee otsuseid sinu eest, kuid üks ühine keskkond võib aidata näha, kuidas igapäevane raha, pikema eesmärgiga investeerimine ja kindlustus sinu elus kõrvuti paiknevad.
Ma ei soovitaks seda esimesena inimesele, kes otsib ainult kõige lihtsamat makserakendust või kes vajab investeerimiseks väga sügavat spetsialiseerumist. Samuti peaksid ettevaatlik olema siis, kui kalduvus on teha finantsotsuseid liiga kiiresti: mitme teenuse olemasolu ühes kohas võib olla mugav, kuid see võib ka tähelepanu hajutada.
Rakenduse populaarsus annab siiski märku, et see lahendus kõnetab suurt kasutajaskonda: selle keskmine hinne on 4,8, hinnanguid on umbes 99 tuhat ja paigaldusi üle miljoni. Need näitajad ei tõesta, et rakendus sobib just sulle, kuid annavad piisava põhjuse seda rahulikult proovida, eriti kuna kasutamine ise on tasuta.
Minu lõplik hinnang
Freedom SuperAppi suurim tugevus on koondatud finantselu, mitte üks maagiline funktsioon. Mina näen selle väärtust selles, et pangandus, investeeringud, kindlustus ja elustiiliteenused asuvad samas mobiilses keskkonnas. See võib vähendada igapäevast hõõrdumist ja muuta harvemini kasutatavad teenused kergemini leitavaks.
Samas ei laseks ma rakenduse laial ulatusel enda eest otsustada. Enne investeerimist loeksin tingimused läbi, enne kindlustuse valimist võrdleksin kaitse sisu ning enne täielikku üleminekut testiksin ühte töövoogu korraga. Nii saad aru, kas koondatud lahendus päriselt säästab sinu aega.
Minu soovitus on seega selge: proovi seda, kui tahad ühte rakendust mitme finantsvajaduse jaoks ja hindad mugavust rohkem kui maksimaalset spetsialiseerumist. Kui vajad ainult lihtsat pangandust või väga detailset investeerimiskeskkonda, vaata ka kitsama fookusega alternatiive. Freedom SuperApp on kõige tugevam vahepealses rollis — igapäevase rahaasjade keskuses, mis püüab katta rohkem kui ainult makseid.
Plussid
- Koondab maksed
- teenused ja pakkumised ühte mugavasse rakendusse.
- Lihtne kasutajaliides sobib ka esmakordsele kasutajale.
- Teavitused aitavad olulisi pakkumisi ja maksetähtaegu meeles pidada.
- Konto haldamine on võimalik igal ajal ja sõltumata asukohast.
- Regulaarsete uuendustega lisatakse uusi funktsioone ja teenuseid.
Miinused
- Kõik funktsioonid ei pruugi olla igas riigis või piirkonnas saadaval.
- Rakendus võib vajada stabiilset internetiühendust.
- Mõned teenused võivad eeldada eraldi registreerimist või verifitseerimist.
- Rohked teavitused võivad muutuda häirivaks
- kui neid ei kohandata.
- Vanemates seadmetes võib rakendus töötada aeglasemalt.
Korduma kippuvad küsimused: Freedom SuperApp
Mis on Freedom SuperApp ja milliseid teenuseid see pakub?
Freedom SuperApp on mitmeotstarbeline mobiilirakendus, mille eesmärk on koondada erinevad igapäevased digiteenused ühte keskkonda. Rakenduse kaudu võib sõltuvalt piirkonnast ja konto tüübist olla võimalik kasutada suhtlust, makseid, finantsteenuseid, pakkumisi või muid partneriteenuseid. Enne kasutamist tasub kontrollida, millised funktsioonid on sinu riigis tegelikult saadaval.
Kas Freedom SuperAppi kasutamiseks on vaja kontot ja milliseid andmeid registreerimisel küsitakse?
Rakenduse põhifunktsioonide kasutamiseks on üldjuhul vaja luua kasutajakonto. Registreerimisel võidakse küsida telefoninumbrit või e-posti aadressi ning mõnel juhul ka isiku tuvastamiseks vajalikke andmeid. Soovitame enne kinnitamist tutvuda privaatsustingimuste ja kasutusreeglitega, et mõista, kuidas sinu infot säilitatakse, töödeldakse ja jagatakse.
Kas Freedom SuperApp on tasuta või võivad kasutamisega kaasneda lisatasud?
Rakenduse allalaadimine võib olla tasuta, kuid kõik teenused ei pruugi olla kuludeta. Mõne funktsiooni, tehingu, lisateenuse või partnerpakkumisega võivad kaasneda teenustasud, valuutavahetuskulud või muud hinnakirjas märgitud kulud. Enne makse kinnitamist kontrolli alati lõppsummat ning vaata rakenduse ametlikust hinnakirjast, millised tasud sinu kasutusviisile rakenduvad.
Kas Freedom SuperApp on turvaline ning kuidas kaitsta oma kontot?
Freedom SuperAppi turvalisus sõltub nii rakenduse enda kaitsemeetmetest kui ka kasutaja harjumustest. Kasuta ainult ametlikust rakenduste poest pärit versiooni, määra tugev ja kordumatu parool ning aktiveeri võimalusel kaheastmeline autentimine või biomeetriline sisselogimine. Ära jaga kinnituskoodi teistega, väldi tundmatuid linke ja logi avalikus seadmes kasutamise järel kindlasti kontolt välja.
Millistes seadmetes ja riikides saab Freedom SuperAppi kasutada?
Freedom SuperAppi saadavus võib erineda Androidi ja iOS-i seadmetes ning sõltuda sinu asukohast, rakenduse versioonist ja kohalikest regulatsioonidest. Enne allalaadimist kontrolli Google Play või App Store'i lehel süsteeminõudeid, toetatud keeli ja piirkondlikke piiranguid. Mõned funktsioonid võivad välismaal, vanemates seadmetes või teatud riikides olla piiratud või üldse puududa.


